U podvodných bankovních převodů v EU nesli loni klienti 85 procent škody sami
Těžiště podvodů se přesunulo. Útočník už se nesnaží dostat do cizího bankovnictví, ale přesvědčí oběť, aby peníze poslala sama – a umělá inteligence mu k tomu dodá věrohodný hlas i tvář. Podle společné zprávy evropských regulátorů nesli loni u podvodných převodů 85 % ztrát sami klienti.
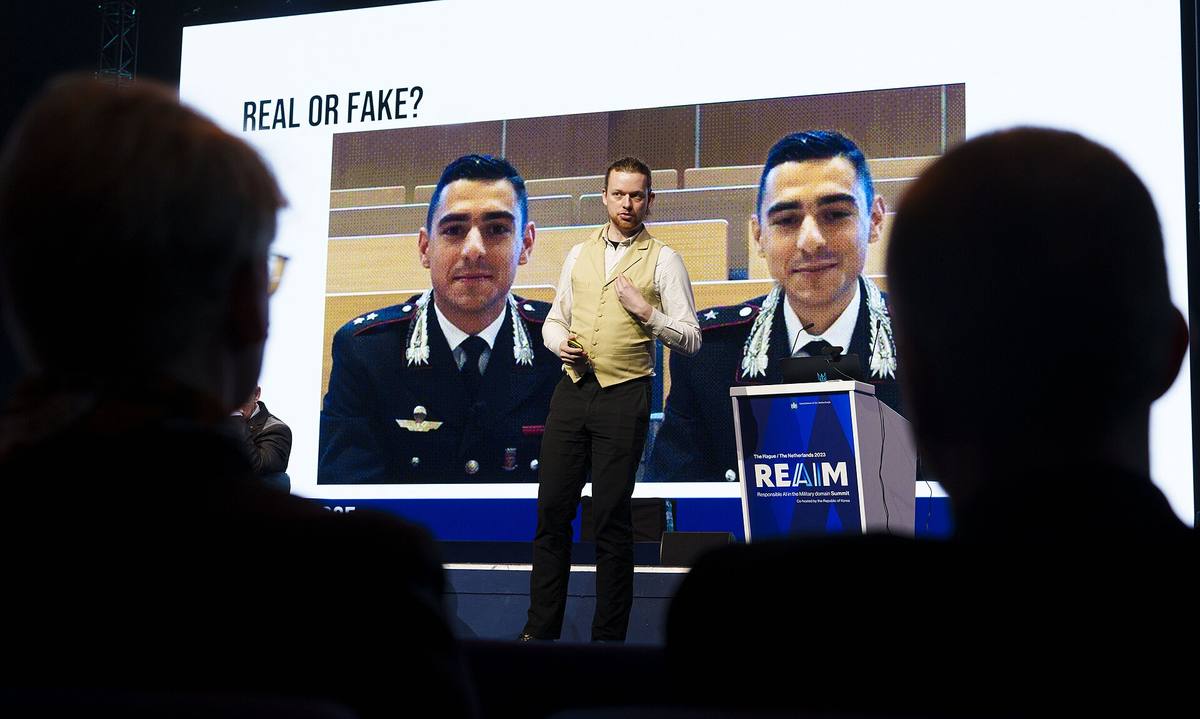
Nejcitovanějším příkladem podvodu s podvrženým videem zůstává případ hongkongské pobočky firmy Arup z roku 2024. Zaměstnanec dostal e-mail od „finančního ředitele“, pojal podezření a nic neposlal. Pak ho ale pozvali na videoporadu, kde viděl a slyšel šéfa i kolegy. Odeslal přes 25 milionů dolarů a teprve potom zjistil, že o poradě nikdo ve firmě neví. Připomíná to Lupa.cz v přehledu toho, jak si podvody s umělou inteligencí vedou v Česku.
Zajímavější než jednotlivé případy je ale posun, který je za nimi vidět v číslech.
Škodu nese ten, kdo platbu zadal
Evropský orgán pro bankovnictví a Evropská centrální banka vydaly společnou zprávu o platebních podvodech. Celková hodnota podvodů v Evropském hospodářském prostoru stoupla ze 3,5 miliardy eur v roce 2023 na 4,2 miliardy v roce 2024.
Klíčový je ale rozpad podle toho, kdo škodu nese. U bankovních převodů dosáhly ztráty 2,2 miliardy eur a podle zprávy z nich 85 % nesli sami uživatelé, hlavně kvůli podvodům, které je přiměly platbu zadat. U karetních plateb to bylo 1,329 miliardy eur.
Potvrzuje to i Česká spořitelna. „Podíl transakcí na podvodné účty, které klienti odesílají sami, se blíží 90 procentům,“ řekl Lupě manažer klientské bezpečnosti Teo Filip. Započítané jsou i výběry na pobočce, které klient podvodníkovi předá osobně.
Vysvětlení je v tom, jak funguje silné ověření zavedené směrnicí PSD2. Proti zneužití karty zabírá dobře; podle zprávy byly podvody u karetních plateb sedmnáctkrát vyšší, když příjemce seděl mimo Evropský hospodářský prostor, kde se ověření nepoužívá. Proti převodu, který majitel účtu sám potvrdí, je ale bezmocné.
Co ukazují americká čísla
FBI začala podvody s umělou inteligencí v přehledech rozlišovat teprve nedávno. Ve výroční zprávě centra IC3 za rok 2025 stojí 22 364 oznámení s vazbou na umělou inteligenci a upravená škoda 893 346 472 dolarů.
Rozpad je poučný. Na podvody s podvrženou firemní komunikací připadá přes 30 milionů dolarů, na romantické podvody přes 19 milionů a na telefonáty, kde klonovaný hlas předstírá příbuzného v nesnázích, přes 5 milionů. Jsou to tedy stará schémata s novým nástrojem, ne nové druhy podvodů.
Čísla navíc stojí jen na tom, co oběti samy nahlásily.
Dvě čísla, která v českém textu nesedí
Při ověřování jsme narazili na tři odchylky proti primární zprávě. Lupa u podvodných převodů uvádí 2,5 miliardy eur, zpráva EBA a ECB 2,2 miliardy. Meziroční nárůst popisuje jako 17 %, z čísel ve zprávě ale vychází zhruba 20 %; sedmnáctka ve zprávě patří k něčemu jinému, totiž k sedmnáctinásobku podvodů u karet mimo Evropský hospodářský prostor. A u FBI stojí v textu „22 364 tisících skutcích“, správně jde o 22 364 oznámení. Část těch údajů Lupa přebírá z vyjádření Mastercardu, který je partnerem jejího seriálu.
Co s tím může udělat čtenář
Z čísel plyne jedna praktická věc. Ochrana, kterou poskytuje banka, končí tam, kde platbu potvrdíte vy. Žádné potvrzení v aplikaci nerozliší, jestli jste přesvědčený, nebo oklamaný.
Spolehlivý je proto jen postup, který nezávisí na tom, co slyšíte nebo vidíte: ověřit si požadavek druhým kanálem, který jste si zvolili vy. Zavolat na číslo, které znáte, ne na to z příchozí zprávy. U firemních plateb platí totéž – i když šéf potvrdí příkaz na videohovoru.
Zdroje: společná zpráva EBA a ECB o platebních podvodech, výroční zpráva IC3 za rok 2025, Lupa.cz.